En esta guía 10 apartados
Qué hacer hoy, en corto
Si un socio no paga la cuota, trátalo primero como un fallo de cobro: avísale el mismo día con un enlace de pago, reintenta a los pocos días y pon una fecha límite por escrito. Suspender el acceso, dar de baja o reclamar viene después, y solo como recojan tus condiciones de alta.
Si todavía cobras a mano, empieza por cómo automatizar el cobro de cuotas con tarjeta o domiciliación. Aquí partimos de que el cobro ya ha fallado y toca decidir qué hacer.
Por qué falla un cobro: no todo impago es un socio que no quiere pagar
Una cuota sin cobrar puede venir de una tarjeta caducada, de una cuenta sin saldo, de un cambio de banco o de una baja que nadie tramitó. Lo primero es mirar el motivo que devuelve la pasarela o el banco.
| Motivo | Cómo se detecta | Qué hacer |
|---|---|---|
| Tarjeta caducada o sustituida | La pasarela rechaza el cargo e indica el motivo. | Enviar un enlace para actualizar la tarjeta. |
| Saldo insuficiente | Rechazo de la tarjeta o recibo devuelto por el banco. | Avisar y reintentar unos días después. |
| Cambio de banco o cuenta cerrada | El banco devuelve el recibo con ese motivo. | Pedir la cuenta nueva y un mandato firmado. |
| Devolución ordenada por el socio | El recibo se cobró y vuelve días o semanas después. | Hablar con él antes de volver a girar nada. |
| Baja no comunicada | No viene desde hace semanas y no contesta. | Confirmar por escrito si quiere seguir. |
La diferencia se ve en la primera respuesta. Quien tiene un problema técnico contesta y paga. Quien calla, siga viniendo o no, te está diciendo otra cosa.
Socio que no paga la cuota del gimnasio: protocolo por días
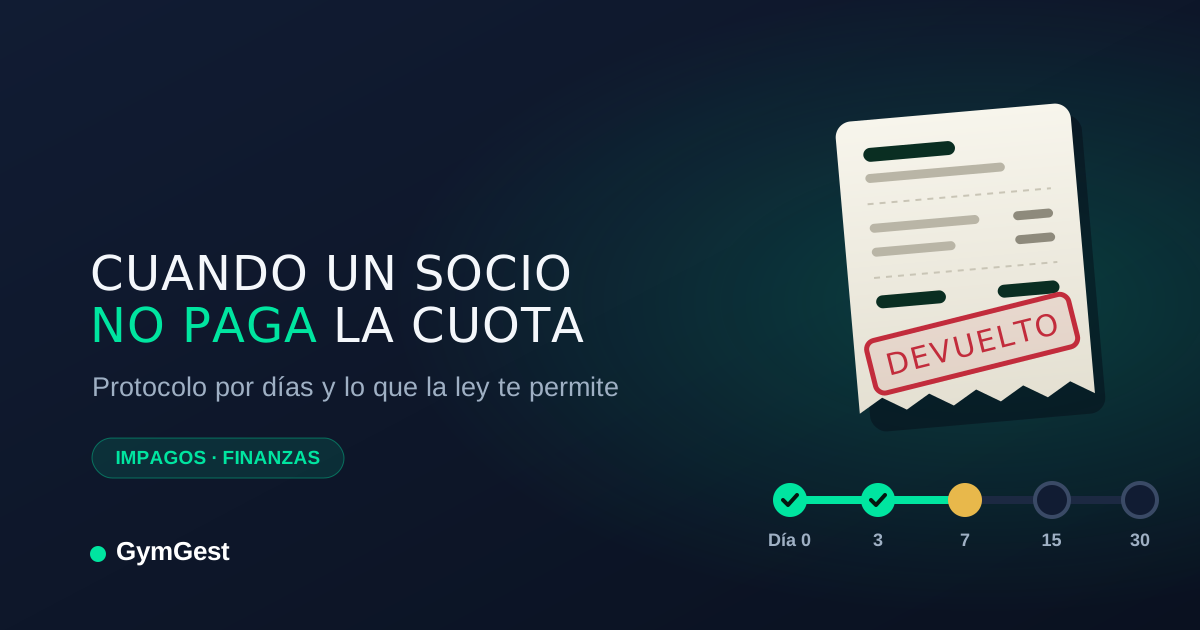
Los plazos son una propuesta de trabajo, no una exigencia legal. Ajústalos, pero respeta el orden: facilitar el pago, avisar con fecha y solo al final restringir.
- Día 0: aviso amable y forma de pagar
El mismo día, escribe al socio en tono neutro, sin la palabra «deuda», con un enlace para pagar o actualizar la tarjeta.
- Día 3: reintento y recordatorio
Si el motivo fue el saldo, reintenta unos días después. Con domiciliación, pregunta antes de volver a girar el recibo: tu banco puede cobrarte cada devolución.
- Día 7: segundo aviso con fecha límite
Mismo tono, con una fecha concreta y la consecuencia que prevén tus condiciones. Ofrece una salida: pagar en recepción o cambiar el medio de pago.
- Día 15: restricción de reservas o acceso
Aplica solo lo que tus condiciones recogen y ya has avisado por escrito. Que recepción sepa qué decir si el socio aparece.
- Día 30: baja y decisión sobre la deuda
Comunica la baja por escrito y deja de emitir cuotas. Decide entonces si reclamas lo pendiente o lo das por perdido.
El paso que más se salta es el primero, porque depende de que alguien revise la remesa. GymGest avisa al socio y al centro cuando una cuota caduca o falla el cobro, así que ese aviso no depende de la memoria de nadie.
Puedes probarlo 30 días con tu centro o ver antes cómo gestiona cuotas y cobros.
Mensajes de ejemplo para reclamar una cuota impagada
Los tres siguen la misma regla: qué ha pasado, cómo se soluciona en un minuto y qué ocurrirá si no. Sin reproches, y siempre por un canal privado.
Día 0: primer aviso
Hola, Marta. No hemos podido cobrar tu cuota de noviembre; suele ser un tema de tarjeta o de saldo. Puedes ponerla al día aquí: [enlace]. Si prefieres pagarla en recepción, dínoslo. ¡Gracias!
Mensaje de ejemplo: adáptalo a tu centro.
Día 7: segundo aviso con fecha
Hola, Marta. Tu cuota de noviembre sigue pendiente. Si el día 26 continúa sin pagar, tendremos que pausar tus reservas y tu acceso, como recogen las condiciones de alta. Puedes regularizarla aquí: [enlace].
Mensaje de ejemplo: adáptalo a tu centro.
Día 30: comunicación de baja
Hola, Marta. Al seguir pendiente la cuota de noviembre, tramitamos hoy tu baja y no emitiremos más cuotas. Queda pendiente [importe]. Si quieres resolverlo o volver, estamos en este mismo número.
Mensaje de ejemplo: adáptalo a tu centro.
¿Puedo negar la entrada a un socio que debe una cuota?
Depende de lo que firmó. El Código Civil reconoce, en las obligaciones recíprocas, la facultad de resolver cuando una parte no cumple (artículo 1124). Pero tu socio es un consumidor.
La ley de consumidores exige que las cláusulas no negociadas sean claras y comprensibles (artículo 80) y considera abusiva la que causa un desequilibrio importante en su perjuicio (artículo 82). Una cláusula abusiva es nula (artículo 83).
En la práctica: suspender el acceso es defendible si la condición está escrita, el socio la aceptó en el alta y le avisaste con un plazo razonable. Hacerlo por sorpresa en el mostrador es buscarse una reclamación de consumo.
Lo que puedes hacer
- Avisar por escrito y reintentar el cobro.
- Suspender reservas o acceso si lo prevén tus condiciones y lo has avisado.
- Dar de baja por impago y reclamar las cuotas vencidas.
- Ofrecer un pago fraccionado o una tarifa menor.
Lo que no debes hacer
- Exponer al socio: listas en recepción, avisos delante de otros o mensajes en grupos.
- Aplicar recargos que no figuren en el contrato o que no guarden proporción.
- Retener sus pertenencias o dificultarle la baja.
- Amenazar con un fichero de morosos sin cumplir los requisitos.
Quién debe y cuánto son datos personales: solo debe verlos quien los necesita para trabajar. Lo desarrollamos en la guía de RGPD y datos de socios en el gimnasio.
Qué deben decir tus condiciones de alta
- Importe de la cuota, periodicidad, día de cargo y medio de pago.
- Qué ocurre si un cobro falla: avisos, plazo y suspensión de reservas o acceso.
- A partir de cuánto tiempo sin pagar se tramita la baja.
- Gastos de devolución, si los repercutes: importe ajustado al coste real.
- Cómo se da de baja el socio, por la misma vía por la que se dio de alta.
- Permanencia, si existe: duración y penalización proporcional al tiempo que falte.
Los dos últimos puntos vienen del artículo 62 de la ley de consumidores: el socio puede darse de baja en la misma forma en que contrató, y la penalización por romper una permanencia debe ser proporcional a los días no cumplidos.
Recibo devuelto: cuánto tiempo tiene el socio para devolverlo
En los adeudos domiciliados SEPA, el titular de la cuenta puede pedir la devolución de un recibo autorizado durante ocho semanas desde el cargo, y su banco no puede denegarla. Lo establecen los artículos 48 y 49 del Real Decreto-ley 19/2018, de servicios de pago.
Si la operación no estaba autorizada, el plazo llega hasta trece meses desde el adeudo (artículo 43). Por eso importa conservar el mandato firmado de cada socio: prueba que el cargo estaba autorizado.
Ese derecho se ejerce frente al banco. No decide si la cuota se debía: eso depende de vuestro contrato. Con tarjeta, las disputas de cargos siguen las reglas del emisor y de tu pasarela: consulta sus condiciones.
Cómo reclamar cuotas impagadas
Empieza por una reclamación escrita y fechada, con importe, concepto y plazo. Además, desde abril de 2025 la Ley Orgánica 1/2025 exige, con carácter general, haber intentado una solución negociada antes de una demanda civil.
Intereses y gastos de devolución
La Ley 3/2004 de morosidad, con sus 40 € de costes de cobro, no sirve aquí: su artículo 3 excluye las operaciones con consumidores. A un socio particular se le aplica el Código Civil: sin pacto, el retraso se indemniza con el interés legal del dinero (artículo 1108).
En una cuota mensual, ese interés es una cantidad mínima. Y los gastos de devolución solo puedes repercutirlos si figuran en tus condiciones y responden a lo que te costó: una indemnización desproporcionadamente alta es abusiva (artículo 85.6).
Proceso monitorio y juicio verbal
El monitorio sirve para reclamar una deuda dineraria de cualquier importe, líquida, determinada, vencida y exigible, acreditada con documentos como el alta firmada o las facturas (artículo 812 de la Ley de Enjuiciamiento Civil). La petición inicial no requiere abogado ni procurador (artículo 814).
El juzgado requiere al deudor para que pague o se oponga en veinte días y, al ser consumidor, el juez puede revisar antes si alguna cláusula es abusiva (artículo 815). Si se opone, el asunto sigue por juicio verbal: hasta 2.000 € puedes acudir sin abogado ni procurador (artículos 23 y 31).
Ficheros de morosos
Incluir a un socio exige una deuda cierta, vencida y exigible que no haya discutido, haberle informado de esa posibilidad en el contrato o al requerir el pago, y un requerimiento previo (artículo 20 de la Ley Orgánica 3/2018 y criterio de la AEPD).
No pueden incorporarse deudas con un principal inferior a 50 €, y el acreedor responde si la deuda es inexacta. Para una o dos cuotas, rara vez compensa.
Cuánto cuesta perseguir un impago y cuánto perder al socio
Antes de endurecer el tono, haz la cuenta. Los importes son un ejemplo ficticio: cambia la cuota y los meses por los de tu centro.
Si un mensaje seco convierte un despiste en una baja, reclamas 45 € y pierdes 450 €. La firmeza se reserva para quien ya ha dejado claro que no va a pagar.
Un impago bien llevado es una conversación de retención; mal llevado, una baja con deuda.Criterio de trabajo de esta guía, no un dato estadístico.
Para hacerlo con tus datos, calcula la permanencia media y la tasa de cuotas fallidas con la guía de KPIs del gimnasio. Si el motivo de fondo es el precio, repasa cómo fijar la cuota.
Cómo prevenir los impagos antes de que ocurran
- Medio de pago guardado desde el alta: tarjeta o mandato SEPA firmado.
- Aviso antes del cargo, para que nadie se encuentre un cobro que no recuerda.
- Tarjetas a punto de caducar: pide la nueva antes del primer rechazo.
- Cobro en recepción de la cuota pendiente con el TPV del mostrador.
- Atención a quien deja de venir: es quien acaba devolviendo el recibo.
Ese último punto es retención: mira cómo reducir las bajas del gimnasio. Y a quien causó baja con la deuda resuelta puedes volver a escribirle con el método de recuperar socios inactivos.
Preguntas frecuentes
¿Puede un socio devolver un recibo del gimnasio aunque haya usado las instalaciones?
Sí. En un adeudo SEPA, el banco debe atender la devolución pedida en las ocho semanas siguientes al cargo. Eso no resuelve si la cuota se debía: puedes reclamarla con el contrato y el registro de accesos.
¿Puedo cobrar un recargo por cada recibo devuelto?
Solo si figura en las condiciones que el socio aceptó y se corresponde con lo que te cuesta la devolución. Un recargo elevado se expone a ser declarado abusivo por desproporcionado.
¿Cuándo prescribe una cuota de gimnasio impagada?
A los cinco años: el artículo 1966 del Código Civil fija ese plazo para los pagos que deben hacerse por años o en plazos más breves, como una cuota mensual.
¿Necesito abogado para reclamar una cuota impagada?
Para la petición inicial de un monitorio, no; tampoco en un juicio verbal de hasta 2.000 €. Aun así, conviene que tu asesoría revise antes el contrato y la reclamación previa.
¿Debo seguir emitiendo cuotas a un socio con el acceso suspendido?
Acumular cuotas de meses en los que no le dejas usar el centro es difícil de defender ante una reclamación. Lo prudente es fijar un plazo corto de suspensión y, después, la baja. Confírmalo con tu asesoría.
Fuentes y criterio de esta guía
Devolución de recibos: artículos 43, 48 y 49 del Real Decreto-ley 19/2018, de servicios de pago, y Portal del Cliente Bancario del Banco de España.
Cláusulas, bajas y permanencia: artículos 62, 80, 82, 83 y 85 de la Ley General para la Defensa de los Consumidores y Usuarios. Intereses, resolución y prescripción: artículos 1108, 1124 y 1966 del Código Civil.
Monitorio y juicio verbal: artículos 23, 31 y 812 a 818 de la Ley de Enjuiciamiento Civil. Negociación previa: artículo 5 de la Ley Orgánica 1/2025. Exclusión de consumidores: artículo 3 de la Ley 3/2004.
Ficheros de morosos: artículo 20 y disposición adicional sexta de la Ley Orgánica 3/2018, con el resumen de la AEPD.
Los días del protocolo, los mensajes y el ejemplo ficticio son criterio editorial, no plazos legales. Esta guía no sustituye el asesoramiento jurídico. Revisión editorial: 11 de noviembre de 2026.
Tu gimnasio, en piloto automático
Cuotas que se cobran solas, reservas de clases desde el móvil, fichaje del equipo y TPV con VeriFactu. Todo en un solo panel, 30 días gratis sin tarjeta.
Probar GymGest gratis